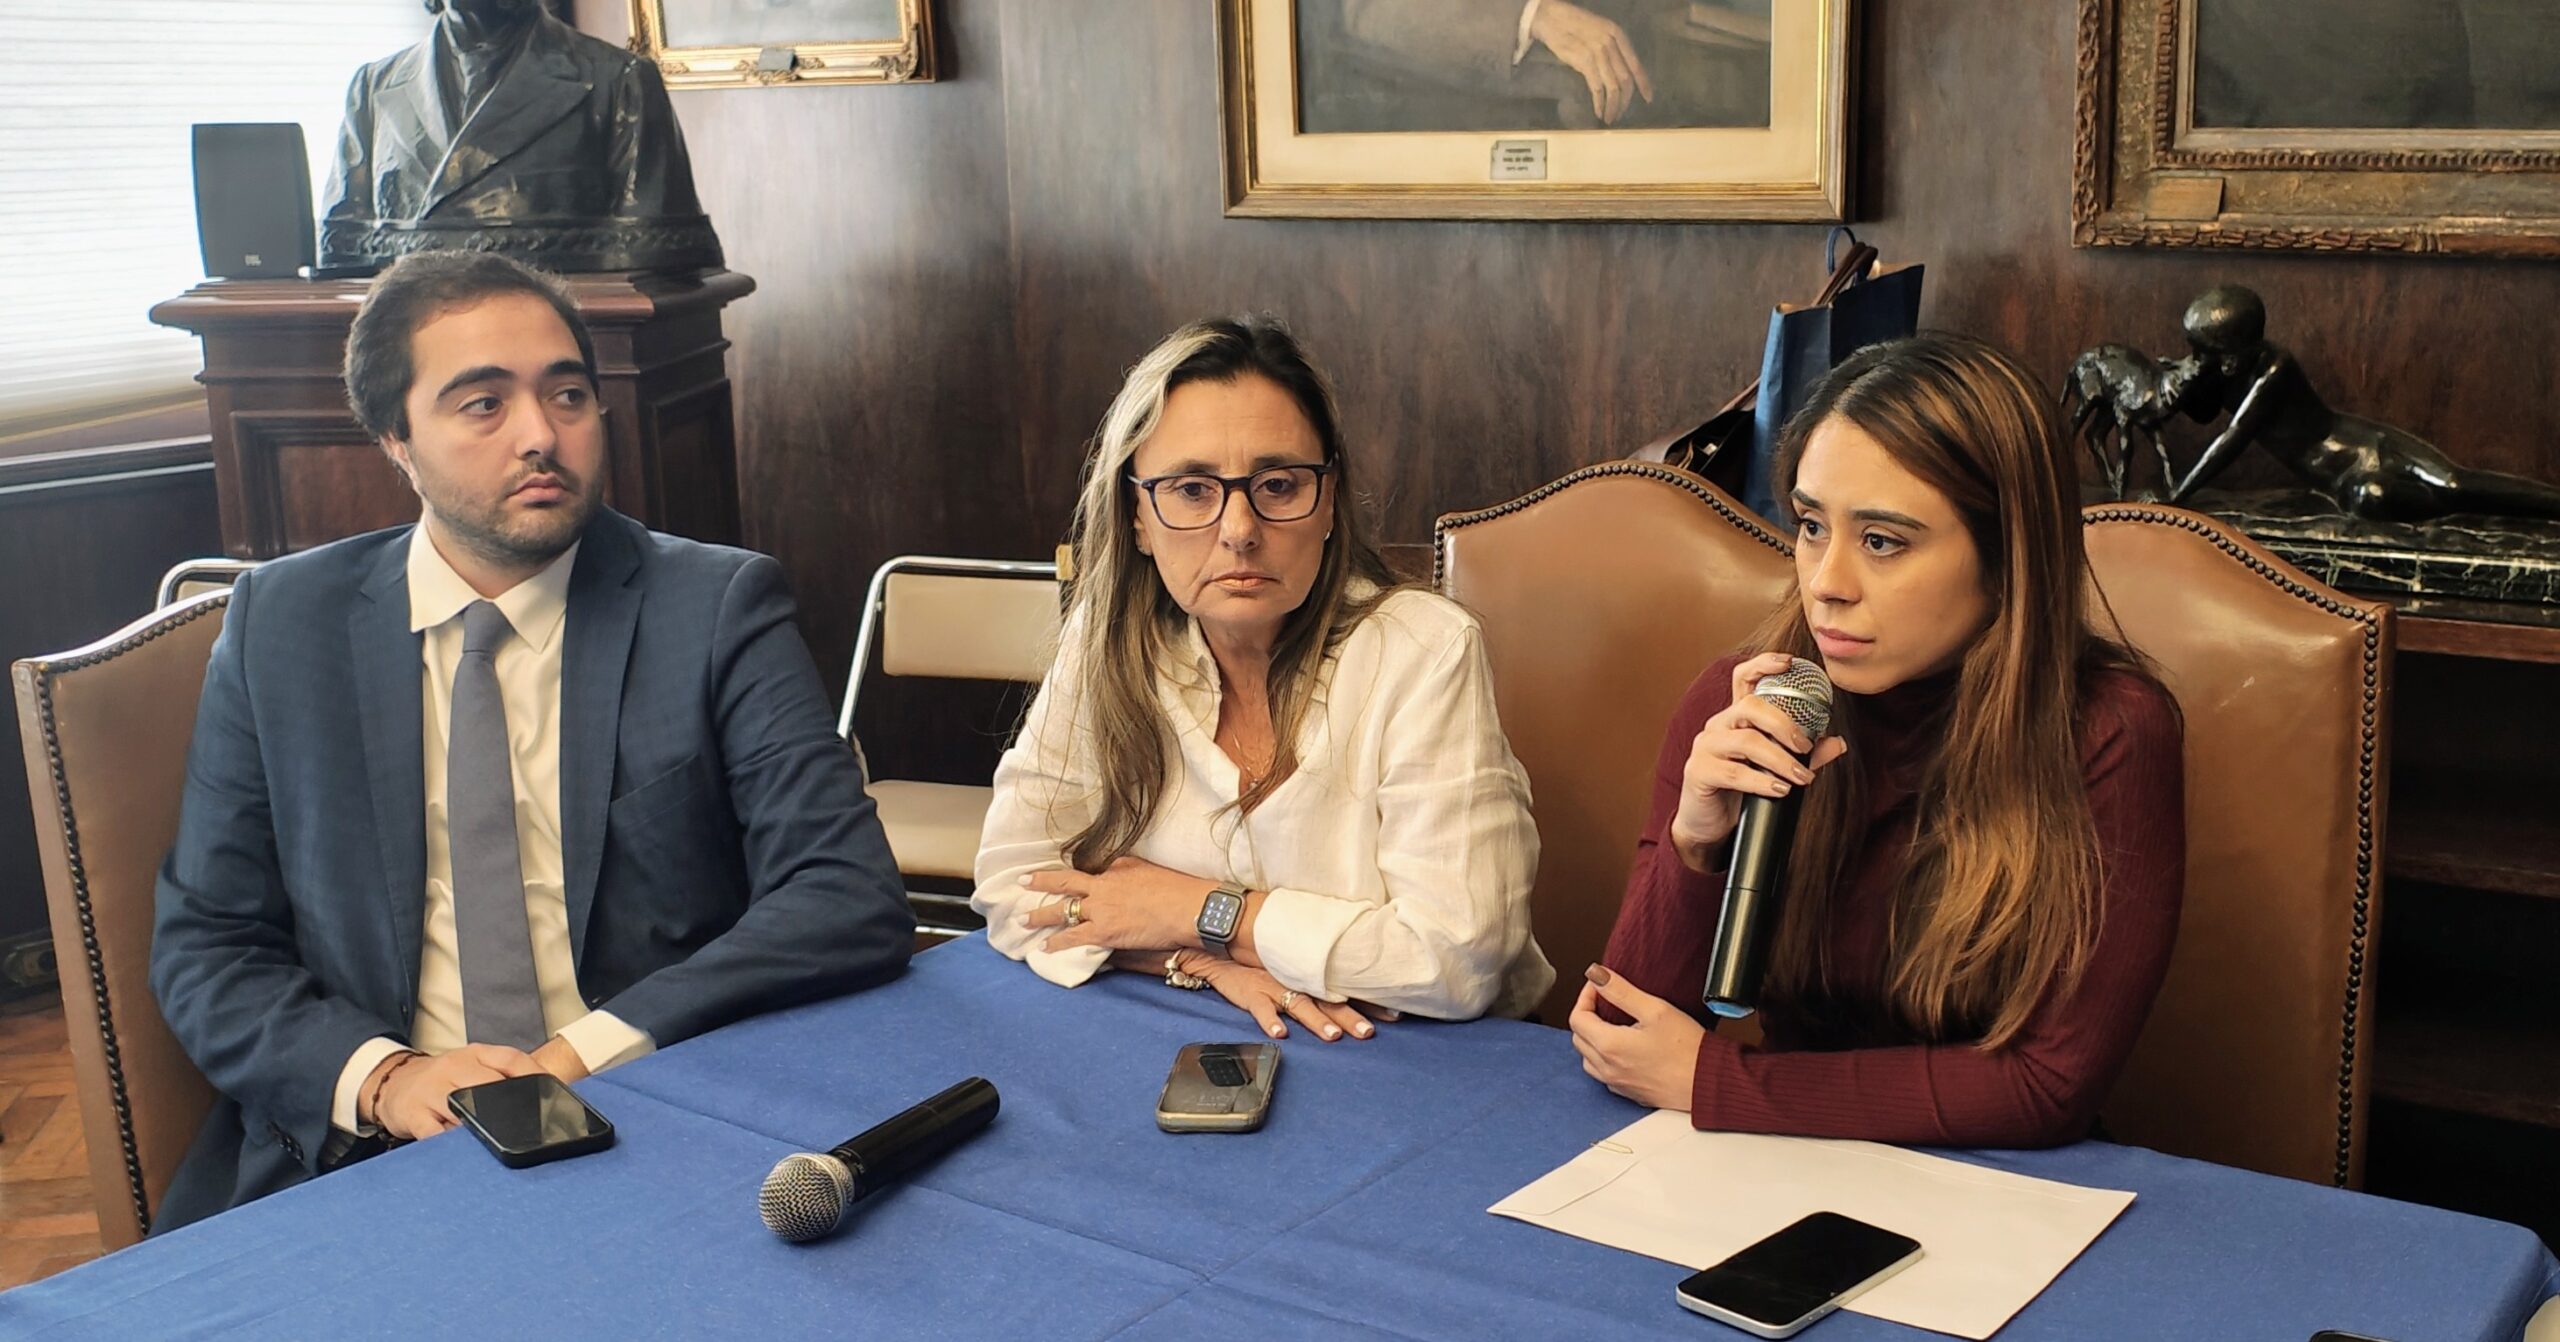
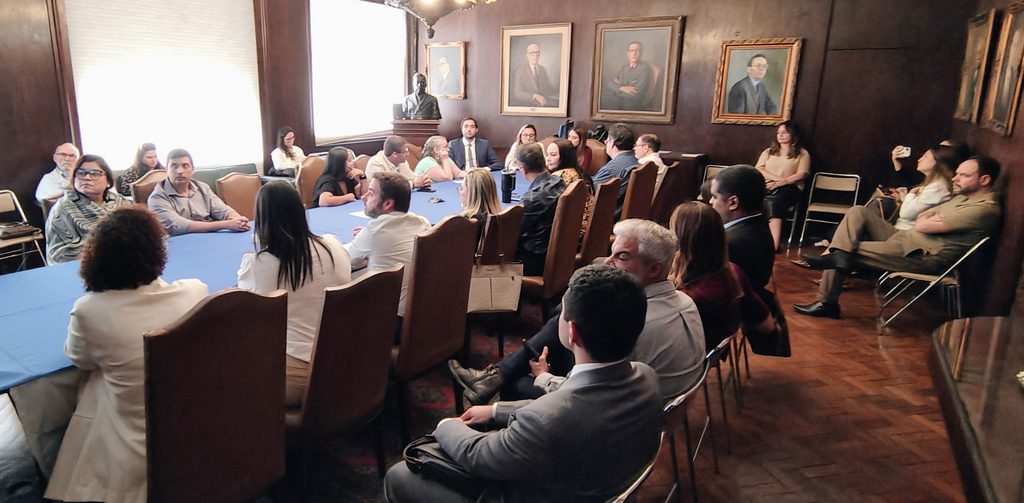
A advogada tributarista Thayane Ataíde, especialista em benefícios fiscais e relações governamentais, participou, como convidada, da reunião mensal do Conselho Empresarial de Comércio Exterior da ACRJ, realizada em 8 de outubro. Durante o encontro, apresentou os benefícios do RIOComex e os requisitos para que as empresas possam aderir ao regime.
Instituído pela Lei nº 11.192/2026 e regulamentado pelo Decreto nº 50.494/2026, o RIOComex é um regime diferenciado de tributação do ICMS voltado para estabelecimentos de comércio exterior instalados no Estado do Rio de Janeiro. O decreto entra em vigor em 1º de novembro de 2026.
O regime abrange operações de importação destinadas à comercialização e prevê benefícios como o diferimento do pagamento do ICMS na importação, a concessão de crédito presumido nas saídas interestaduais e a redução da base de cálculo nas operações internas, conforme as características de cada operação e as condições previstas na legislação.
A presidente do Conselho, Célia Regina, destacou que, segundo a comparação apresentada no encontro, o regime fluminense não possui o adicional de ICMS existente no Espírito Santo, o que contribui para tornar a carga tributária mais atrativa. “O Rio oferece maior competitividade em termos de frete, tempo e custos portuários para cargas destinadas aos grandes centros do Sudeste”, afirmou.
Para aderir ao regime, explicou Thayane, as empresas devem atender a exigências cadastrais, fiscais e operacionais. Entre os principais requisitos apresentados estão a localização da matriz do importador no Estado do Rio de Janeiro, a habilitação no Siscomex na modalidade ilimitada e a manutenção da regularidade fiscal, cadastral e ambiental.
Célia reforçou a importância de acompanhar a emissão das certidões exigidas, especialmente a de regularidade ambiental do Instituto Estadual do Ambiente (Inea), para evitar pendências que possam atrasar a análise do pedido.
No aspecto operacional, a especialista explicou que, nas importações por via terrestre ou aquaviária, a mercadoria deve ser desembaraçada no Rio de Janeiro, observadas as restrições ao ingresso no país por portos ou aeroportos de outros estados.
Segundo Thayane, o regime não se aplica às empresas optantes pelo Simples Nacional nem, em regra, às importações de mercadorias destinadas ao uso e consumo do importador, adquirente ou encomendante. A legislação prevê ressalva para as importações por encomenda destinadas a encomendantes localizados em outras unidades da Federação.
A especialista também esclareceu que a entrada em vigor do decreto não implica o início automático da utilização dos benefícios. Caso o processo seja distribuído à Superintendência de Benefícios Fiscais Tributários de ICMS (SUPBF), da Secretaria de Estado de Fazenda, até o dia 15 do mês e a empresa seja habilitada, a fruição terá início no primeiro dia do mês seguinte. Se a distribuição ocorrer após o dia 15, o início será no primeiro dia do segundo mês subsequente.
Após a habilitação, a empresa também deverá cumprir o procedimento de enquadramento perante a Companhia de Desenvolvimento Industrial do Estado do Rio de Janeiro (Codin) e a Comissão Permanente de Políticas para o Desenvolvimento Econômico do Estado do Rio de Janeiro (CPPDE), com a celebração do Termo de Acordo.
Conforme apresentado no encontro, o termo tem prazo de cinco anos, com possibilidade de prorrogação por igual período, respeitado o limite de 31 de dezembro de 2032. A permanência no regime depende da manutenção da regularidade fiscal, do cumprimento do recolhimento mínimo mensal de ICMS e das demais obrigações de acompanhamento e prestação de contas.
Confira a íntegra da apresentação aqui